11월 보금자리론 금리 인상, 3억 원을 빌리면 월 납입액은 얼마나 달라질까
세 줄 요약
- 11월 9일부터 보금자리론 금리가 0.10%포인트 올랐습니다.
- 3억 원·30년 원리금균등상환 예시에서는 월 부담이 약 1만 8,483원 늘어납니다.
- 만기를 늘리면 월 부담은 줄지만 총이자는 늘어나므로 함께 비교해야 합니다.
11월 9일부터 보금자리론 금리가 올랐습니다. 잔금을 앞두고 지난달 금리로 대출을 계산했다면, 지금 적용받을 금리와 월 상환액을 다시 확인해야 합니다.
아낌e-보금자리론으로 3억 원을 30년 동안 갚는 경우를 계산해 봤습니다. 매달 내는 돈이 얼마나 늘어나는지, 상환기간을 더 길게 잡으면 어떤 차이가 생기는지 살펴보겠습니다.
사진: 서울 당산동 아파트 실경(2020.11.7 촬영). 주택구입 자금 기사에 사용한 자료사진이며, 해당 단지의 보금자리론 이용 가능 여부를 뜻하지 않습니다. Brit in Seoul / Wikimedia Commons · 사진 원본 · CC BY-SA 4.0 · 원본 사용.
이번 인상은 누구에게 적용될까
한국주택금융공사는 11월 9일부터 보금자리론 금리를 0.10%포인트 올렸습니다. 11월 8일까지 신청을 마친 사람에게는 인상 전 금리를 적용한다고 안내했습니다. 11월 11일 현재 이 신청기한은 지났습니다.
보금자리론은 대출을 받은 뒤 만기까지 금리가 고정됩니다. 이번 인상 때문에 이미 받은 대출의 금리가 함께 오르지는 않습니다. 신청은 마쳤지만 아직 대출금을 받지 않았다면, 접수 완료일과 적용금리를 공사나 취급은행에 확인하세요. 11월 2일 발표 원문 · 상품 구조 안내
3억 원 대출, 월 부담은 얼마나 늘까
| 대출액 | 인상 전 / 월 | 인상 후 / 월 |
|---|---|---|
| 1억 원 | 542,950원 | 549,111원 |
| 2억 원 | 1,085,900원 | 1,098,222원 |
| 3억 원 | 1,628,849원 | 1,647,333원 |
원금과 이자를 합쳐 매달 같은 금액을 내는 ‘원리금균등상환’으로 계산했습니다. 기간은 30년, 금리는 연 5.10%와 5.20%를 비교했습니다. 우대·가산금리와 부대비용은 제외했습니다. 원 단위로 반올림한 금액이어서 은행의 실제 납입액과 조금 다를 수 있습니다.
3억 원을 빌리면 매달 약 1만 8,483원, 1년에 약 22만 1,800원을 더 냅니다. 중간에 미리 갚지 않고 30년 동안 같은 금리로 갚으면 총 차이는 약 665만 원입니다. 중도에 원금을 갚는다면 차이는 줄어듭니다.
금리가 0.10%포인트 올랐다고 월 상환액도 0.10%만 늘어나는 것은 아닙니다. 빌린 금액과 갚는 기간에 따라 실제로 늘어나는 돈이 달라집니다.
홈페이지 금리와 내가 받을 금리는 다를 수 있습니다
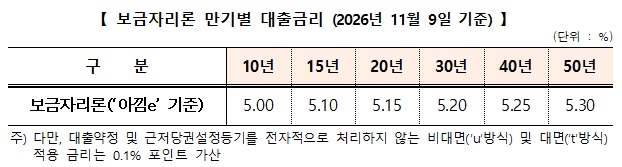
자료: 한국주택금융공사, 2026.11.2 보도자료에 실린 11월 9일 기준 만기별 금리표. 보도자료 원문 · 표 이미지 원본
11월 9일 기준 아낌e 기본금리는 10년 5.00%, 15년 5.10%, 20년 5.15%, 30년 5.20%, 40년 5.25%, 50년 5.30%입니다. 모두 연 금리이며, 상환기간이 길수록 기본금리도 조금씩 높습니다.
우대조건에 해당하면 금리가 내려갈 수 있습니다. 반대로 규제지역의 집을 담보로 대출받으면 0.2%포인트가 더해질 수 있습니다. 공사는 전세사기피해자에게는 이 가산금리를 적용하지 않는다고 안내합니다. 광고에 나온 최저금리보다 본인에게 실제로 적용되는 금리를 확인하는 것이 먼저입니다. 우대·가산금리 전체 조건
40년으로 늘리면 더 유리할까
갚는 기간을 늘리면 매달 내는 돈은 줄어듭니다. 대신 원금을 더 오래 빌리는 만큼 총이자는 늘어납니다. 3억 원을 각 만기의 11월 9일 아낌e 기본금리로 계산하면 아래와 같습니다.
| 만기 / 금리 | 월 상환액 | 총이자 |
|---|---|---|
| 20년 / 5.15% | 약 200.5만 원 | 약 1억 8,115만 원 |
| 30년 / 5.20% | 약 164.7만 원 | 약 2억 9,304만 원 |
| 40년 / 5.25% | 약 149.7만 원 | 약 4억 1,837만 원 |
원리금균등상환으로 중도상환 없이 끝까지 갚는 경우입니다. 30년 대신 40년을 고르면 매달 약 15만 원 덜 내지만, 총이자는 약 1억 2,533만 원 더 냅니다. 매달 얼마까지 갚을 수 있는지, 중간에 원금을 미리 갚을 계획이 있는지 함께 따져보세요.
40년·50년 만기는 나이와 혼인 여부에 따른 조건이 있습니다. 공사 안내상 40년은 만 40세 미만 또는 만 50세 미만 신혼가구, 50년은 만 35세 미만 또는 만 40세 미만 신혼가구 등이 대상입니다. 본인이 해당하는지는 신청할 때 공사의 세부조건을 확인하세요. 장기 만기 자격 확인
잔금 준비할 때 적어둘 세 가지
① 실제로 빌릴 수 있는 금액. 이 글의 3억 원은 계산 예시입니다. 대출한도는 집값, 소득, 기존 대출과 심사 결과에 따라 달라집니다. 예상보다 대출이 적게 나오면 그만큼 현금을 더 준비해야 합니다.
② 매달 갚을 금액. 본인의 금리와 상환기간, 갚는 방식으로 계산한 금액을 은행에 확인하세요. 원금균등이나 체증식처럼 달마다 내는 돈이 달라지는 방식을 선택한다면 위 표를 그대로 쓰면 안 됩니다.
③ 대출 외에 준비할 현금. 매매대금에서 이미 낸 계약금과 받을 대출금을 빼면 추가로 마련할 돈이 나옵니다. 취득 관련 비용, 중개보수, 이사비도 따로 적어두세요. 잔금을 치른 뒤 남을 생활비까지 확인하는 편이 좋습니다.
은행에서 대출한도와 월 상환액을 확인할 때, 만기까지 낼 총이자도 같이 받아보세요.
자료와 계산 기준
기준일: 2026.11.11. 한국주택금융공사 금리 인상 발표(11.2) · 만기별·우대·가산금리 안내 · 보금자리론 상품소개. 월 상환액·총이자는 위 공시금리로 청약노트가 계산한 비교 예시이며 개인별 대출 승인이나 견적을 뜻하지 않습니다.